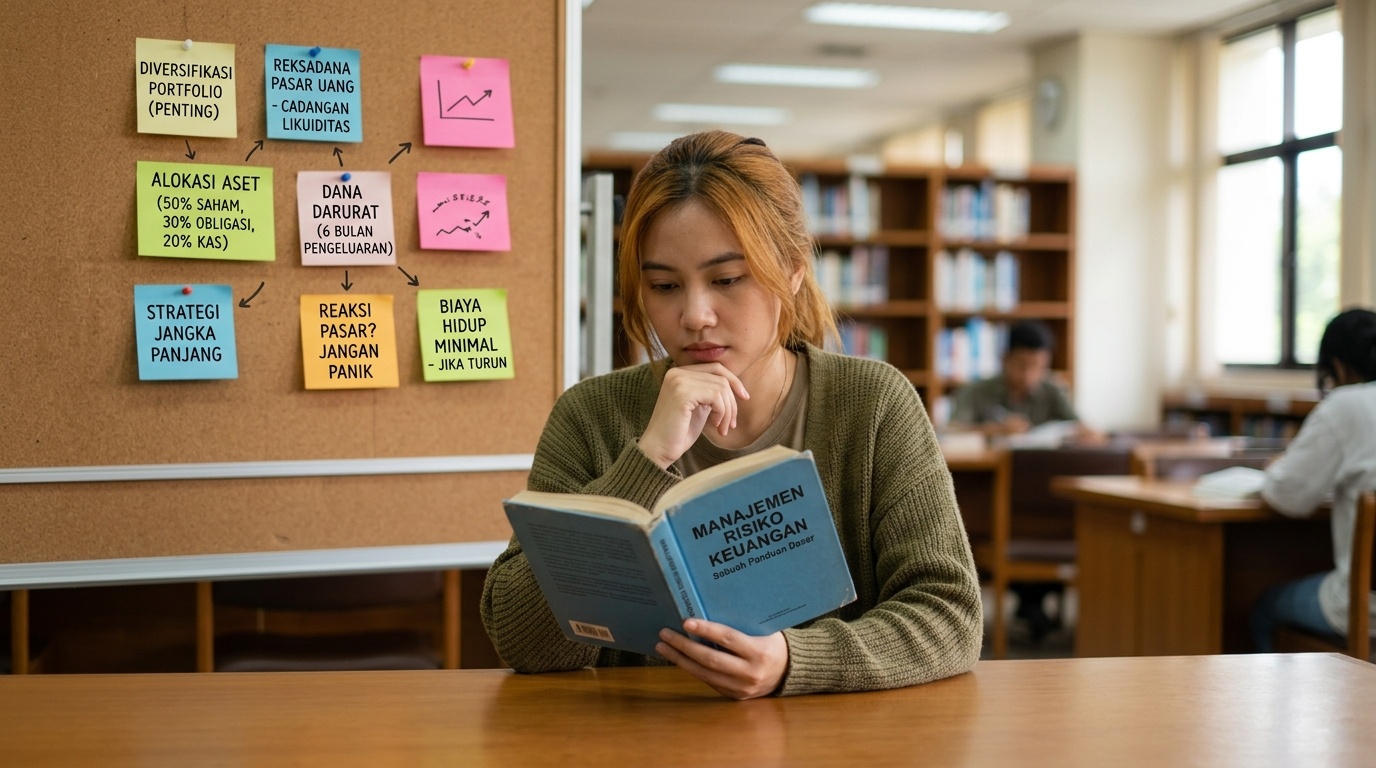
Risiko investasi adalah salah satu topik yang paling sering disalahpahami oleh pemula. Banyak yang membayangkan risiko sebagai sesuatu yang harus dihindari sepenuhnya. Padahal, dalam konteks keuangan, risiko adalah bagian yang tidak terpisahkan dari setiap keputusan finansial — termasuk keputusan untuk tidak melakukan apa pun dengan uang yang dimiliki. Artikel ini membahas cara memahami dan mempersiapkan diri terhadap risiko keuangan sejak awal proses belajar.
Apa Itu Risiko dalam Konteks Keuangan
Dalam konteks keuangan, risiko mengacu pada kemungkinan bahwa hasil nyata dari suatu keputusan berbeda dari yang diharapkan — baik lebih baik maupun lebih buruk. Definisi ini penting karena menunjukkan bahwa risiko bukan hanya tentang kerugian, melainkan tentang ketidakpastian secara umum.
Ada beberapa jenis risiko yang paling umum dihadapi: risiko pasar (nilai aset berfluktuasi karena kondisi pasar), risiko likuiditas (aset sulit dijual dengan cepat tanpa kerugian besar), risiko inflasi (nilai uang berkurang karena kenaikan harga umum lebih cepat dari pertumbuhan aset), dan risiko konsentrasi (terlalu banyak dana di satu jenis aset atau sektor tertentu).
Memahami Toleransi Risiko Pribadi
Toleransi risiko adalah tingkat ketidakpastian yang bisa seseorang terima secara emosional dan finansial tanpa mengganggu keseimbangan hidup. Ini berbeda dari kapasitas risiko — kemampuan finansial untuk menanggung kerugian. Seseorang mungkin memiliki kapasitas risiko yang tinggi (secara finansial mampu menanggung kerugian) namun toleransi risiko yang rendah (secara emosional tidak nyaman dengan fluktuasi).
Mengenali toleransi risiko diri sendiri adalah langkah yang jujur dan penting. Tidak ada yang salah dengan memiliki toleransi risiko rendah — yang penting adalah mengetahuinya, sehingga keputusan keuangan yang diambil selaras dengan kondisi psikologis nyata, bukan dengan harapan yang belum tentu realistis.
Volatilitas adalah salah satu cara mengukur risiko pasar — seberapa besar fluktuasi harga suatu aset dalam periode tertentu. Volatilitas tinggi tidak selalu berarti buruk; yang penting adalah apakah tingkat volatilitas tersebut sesuai dengan tujuan dan jangka waktu yang dimiliki.
Kesalahpahaman Umum tentang Risiko Keuangan
Kesalahpahaman pertama yang sangat umum adalah menganggap bahwa menghindari risiko berarti aman. Padahal, menyimpan uang hanya dalam bentuk tabungan dengan bunga rendah pun mengandung risiko inflasi — uang berkurang daya belinya seiring waktu. Tidak ada pilihan keuangan yang bebas risiko sepenuhnya.
Kesalahpahaman kedua adalah bahwa risiko lebih tinggi selalu berarti potensi keuntungan lebih tinggi. Dalam teori, ada hubungan risiko dan potensi imbal hasil. Namun dalam praktiknya, mengambil risiko lebih besar bukan jaminan mendapatkan hasil lebih baik — terutama jika risiko diambil tanpa pemahaman dan persiapan yang memadai.
Kesalahpahaman ketiga adalah menganggap bahwa diversifikasi menghilangkan risiko. Diversifikasi dapat mengurangi risiko konsentrasi, namun tidak menghilangkan risiko pasar secara keseluruhan. Ini adalah perbedaan penting yang harus dipahami pemula.
Volatilitas Bukan Kerugian Permanen
Pemula sering bereaksi panik ketika nilai aset yang dimiliki turun dalam jangka pendek. Padahal, fluktuasi nilai dalam jangka pendek berbeda dengan kerugian permanen. Selama aset yang dimiliki masih ada dan nilai fundamentalnya tidak hilang, penurunan nilai sementara adalah bagian normal dari siklus pasar. Keputusan terburu-buru untuk menjual saat nilai turun justru sering mengubah kerugian yang sifatnya sementara menjadi kerugian nyata.
Langkah Praktik Mempersiapkan Diri terhadap Risiko
- Bangun dana darurat sebelum memikirkan instrumen lain. Dana darurat adalah bantalan finansial yang melindungi dari risiko kebutuhan mendesak yang bisa memaksa kita menjual aset pada waktu yang tidak tepat.
- Pahami apa yang Anda miliki dan mengapa. Sebelum menempatkan dana ke instrumen apa pun, pahami cara kerja instrumen tersebut, faktor yang mempengaruhi nilainya, dan skenario risiko yang mungkin terjadi.
- Sesuaikan alokasi dengan jangka waktu tujuan. Dana yang dibutuhkan dalam waktu dekat (kurang dari setahun) sebaiknya tidak ditempatkan pada instrumen dengan volatilitas tinggi, meski potensi pertumbuhannya menarik.
Artikel ini bersifat edukatif semata. Setiap keputusan terkait pengelolaan risiko keuangan sebaiknya disesuaikan dengan kondisi, tujuan, dan pemahaman pribadi masing-masing. Konten ini bukan saran atau rekomendasi instrumen keuangan apa pun.
Ringkasan
Poin Utama Artikel Ini
- Risiko keuangan adalah ketidakpastian antara hasil yang diharapkan dan hasil nyata — bukan hanya tentang kerugian.
- Jenis risiko utama: risiko pasar, likuiditas, inflasi, dan konsentrasi.
- Toleransi risiko (kenyamanan emosional) berbeda dari kapasitas risiko (kemampuan finansial) — keduanya harus dipahami secara terpisah.
- Diversifikasi mengurangi risiko konsentrasi, namun tidak menghilangkan risiko pasar.
- Langkah awal: bangun dana darurat, pahami instrumen yang dimiliki, dan sesuaikan alokasi dengan jangka waktu tujuan.