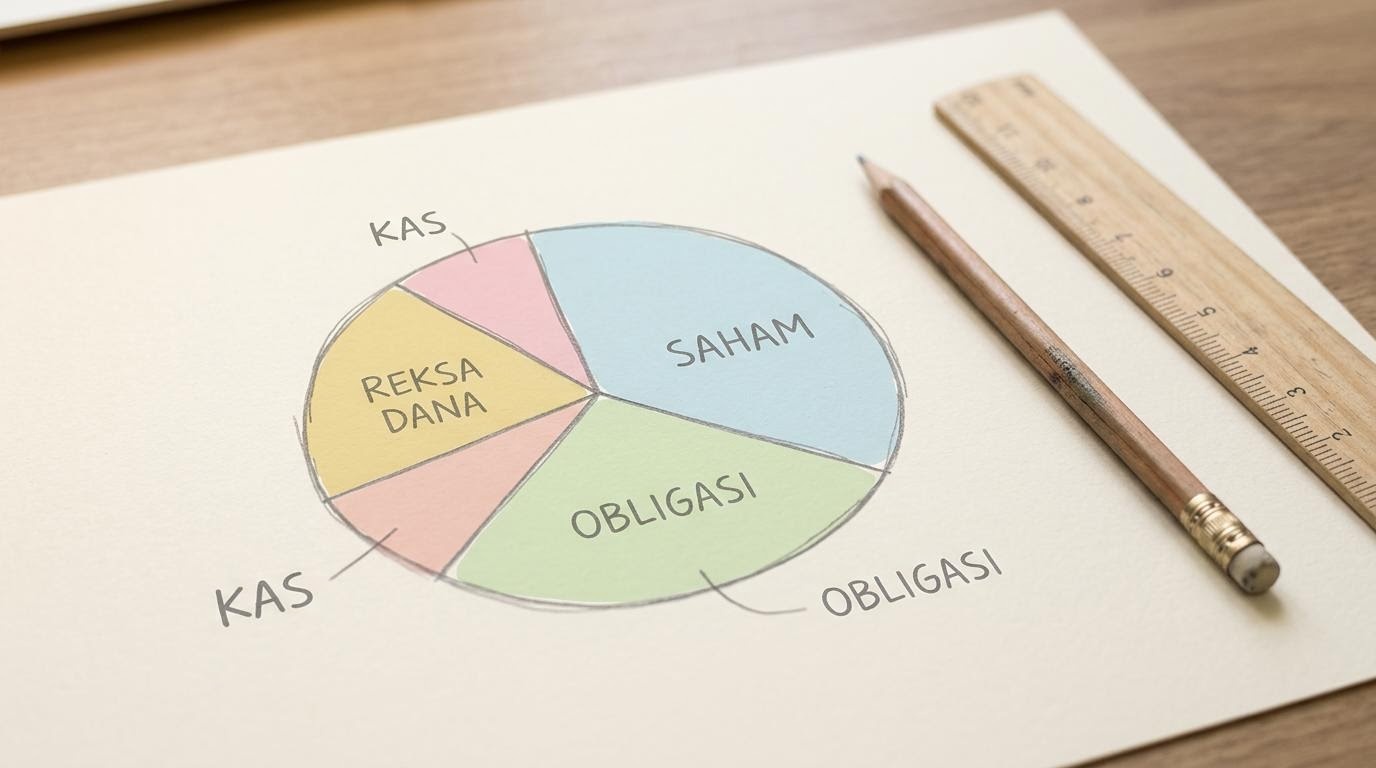
Alokasi aset adalah konsep tentang cara membagi total dana yang dimiliki ke dalam berbagai kategori aset yang berbeda — seperti tabungan, instrumen dengan imbal tetap, dan instrumen berbasis kepemilikan — sesuai dengan tujuan dan profil risiko seseorang. Konsep ini menjadi salah satu pilar utama dalam perencanaan keuangan yang baik, namun sering terlewat atau disalahpahami oleh pemula.
Apa Itu Alokasi Aset dan Mengapa Penting
Bayangkan Anda memiliki sebakul telur. Jika semua telur disimpan dalam satu keranjang, risiko kehilangan semua telur jika keranjang itu jatuh menjadi sangat besar. Alokasi aset adalah cara menyebarkan "telur" keuangan ke dalam beberapa "keranjang" yang berbeda sehingga risiko tidak terkonsentrasi di satu tempat saja.
Secara teknis, alokasi aset adalah strategi membagi portofolio ke dalam kelas aset utama yang memiliki karakteristik risiko dan potensi pertumbuhan yang berbeda. Kelas aset utama yang umum dikenal meliputi: kas dan setara kas (tabungan, deposito), instrumen pendapatan tetap (obligasi, sukuk), dan instrumen berbasis kepemilikan (saham, reksa dana saham).
Mengapa Alokasi Aset Berbeda Antar Individu
Tidak ada formula alokasi aset yang berlaku sama untuk semua orang. Komposisi yang tepat bergantung pada beberapa faktor: usia (semakin muda, umumnya semakin banyak waktu untuk menanggung fluktuasi), tujuan keuangan (jangka pendek atau panjang), kebutuhan likuiditas (seberapa cepat dana mungkin dibutuhkan), dan — yang paling penting — profil risiko pribadi.
Profil risiko adalah gambaran tentang seberapa nyaman seseorang menghadapi kemungkinan nilai asetnya berfluktuasi. Seseorang dengan profil risiko konservatif cenderung lebih nyaman dengan aset yang nilainya stabil meski pertumbuhannya lebih lambat. Sebaliknya, profil agresif lebih nyaman dengan fluktuasi nilai demi potensi pertumbuhan jangka panjang yang lebih besar.
Menentukan profil risiko sebaiknya dilakukan secara jujur berdasarkan kondisi nyata — bukan berdasarkan ambisi atau tekanan sosial. Seseorang yang secara nyata tidak nyaman dengan volatilitas tinggi tidak perlu memaksakan diri memiliki alokasi aset yang agresif.
Kesalahpahaman Umum tentang Alokasi Aset
Salah satu kesalahpahaman terbesar adalah mengira bahwa diversifikasi berarti memiliki banyak jenis produk keuangan yang berbeda-beda. Padahal, diversifikasi yang sesungguhnya berarti memiliki aset yang pergerakannya tidak selalu bersamaan (korelasi rendah). Memiliki sepuluh reksa dana saham yang semuanya bergerak ke arah yang sama saat pasar turun bukanlah diversifikasi yang efektif.
Kesalahpahaman lain adalah menganggap alokasi aset sebagai keputusan "sekali jadi". Kenyataannya, alokasi aset perlu ditinjau kembali secara berkala — setidaknya sekali dalam setahun atau ketika ada perubahan besar dalam kondisi hidup seseorang (menikah, punya anak, berganti pekerjaan, memasuki usia pensiun, dll).
Ada juga yang mengira bahwa alokasi aset hanya relevan bagi mereka yang sudah memiliki dana dalam jumlah besar. Padahal, prinsip membagi dana ke dalam beberapa kategori bisa diterapkan bahkan pada anggaran yang sederhana: memisahkan antara dana darurat (kas), tabungan jangka menengah, dan dana jangka panjang sudah merupakan bentuk alokasi aset yang paling dasar.
Konsep Rebalancing: Menjaga Keseimbangan Alokasi
Seiring waktu, nilai masing-masing aset akan bergerak dengan kecepatan yang berbeda. Akibatnya, proporsi alokasi awal akan berubah dari yang sudah direncanakan. Rebalancing adalah proses menyesuaikan kembali porsi aset agar sesuai dengan rencana awal. Ini bisa dilakukan dengan cara menambah aset yang proporsinya sudah berkurang, atau menjual sebagian aset yang proporsinya sudah terlalu besar.
Langkah Praktik Memahami Alokasi Aset untuk Pemula
- Kenali kondisi keuangan saat ini secara menyeluruh. Catat semua aset yang dimiliki (tabungan, properti jika ada, dll) dan semua kewajiban (utang, cicilan). Ini memberikan gambaran nyata tentang posisi finansial saat ini sebelum bicara soal alokasi.
- Identifikasi tujuan keuangan dengan jangka waktu yang spesifik. Misalnya: "Dana darurat 6 bulan pengeluaran dalam 1 tahun", "Dana pendidikan anak dalam 10 tahun", dan seterusnya. Tujuan yang berbeda membutuhkan strategi alokasi yang berbeda.
- Mulai dari yang paling sederhana: pisahkan dana darurat dari dana lainnya. Dana darurat sebaiknya dalam bentuk yang mudah diakses dan nilainya stabil. Setelah itu, barulah berpikir tentang alokasi untuk tujuan jangka lebih panjang.
Artikel ini bersifat edukatif dan tidak merupakan rekomendasi alokasi aset spesifik untuk situasi keuangan siapa pun. Setiap keputusan alokasi aset sebaiknya disesuaikan dengan kondisi finansial, tujuan, dan profil risiko masing-masing individu.
Ringkasan
Poin Utama Artikel Ini
- Alokasi aset adalah cara membagi dana ke dalam kelas aset yang berbeda berdasarkan tujuan dan profil risiko.
- Kelas aset utama: kas dan setara kas, instrumen pendapatan tetap, dan instrumen berbasis kepemilikan.
- Profil risiko setiap orang berbeda — alokasi yang tepat bergantung pada kondisi, tujuan, dan kenyamanan nyata terhadap fluktuasi.
- Diversifikasi yang efektif berarti memiliki aset yang tidak bergerak secara bersamaan, bukan sekadar banyaknya jumlah produk.
- Rebalancing berkala diperlukan untuk menjaga proporsi alokasi tetap sesuai rencana.